ペロブスカイト太陽電池の有力企業一覧|市場規模と今後の見通し
太陽光発電・蓄電池をはじめとするエネルギー分野の専門家。NTTスマイルエナジーに約10年間勤務し、営業から新サービスの開発・企画まで幅広く従事。独立後は、メーカー・商社・EPC・地域新電力など、エネルギー関連企業のコンサルティングや人材育成を手がけ、現在は18社の顧問を務める。
自治体の災害時避難所への太陽光発電・産業用蓄電池の導入や、地域新電力における電源開発などの実務経験も持つ。太陽光・蓄電池の設計から事業開発、人材育成まで、エネルギー業界で培った豊富な知見をもとに記事を監修。
ペロブスカイト太陽電池への注目度は高まっているものの、実際にどの企業が開発をリードしているのか把握しきれていない方も多いのではないでしょうか。国内外で情報が錯綜し、投資や事業参入の判断材料を探すだけでも一苦労です。
本記事では、国内外の有力企業を開発段階・強み・投資規模の軸で一覧化し、業種別の取り組み事例や実用化ロードマップ、日本企業の競争力まで整理して解説します。読み終える頃には、事業戦略や投資判断に必要な市場全体像が掴めるはずです。
ペロブスカイト太陽電池とは?企業が注目する仕組みとメリット
ペロブスカイト太陽電池は、結晶構造の一種である「ペロブスカイト」を発電層に用いた次世代型の太陽電池です。2009年に桐蔭横浜大学の宮坂力特任教授が発明した日本発の技術で、軽量性と柔軟性を兼ね備えています。
ペロブスカイト太陽電池の仕組みと発電の原理
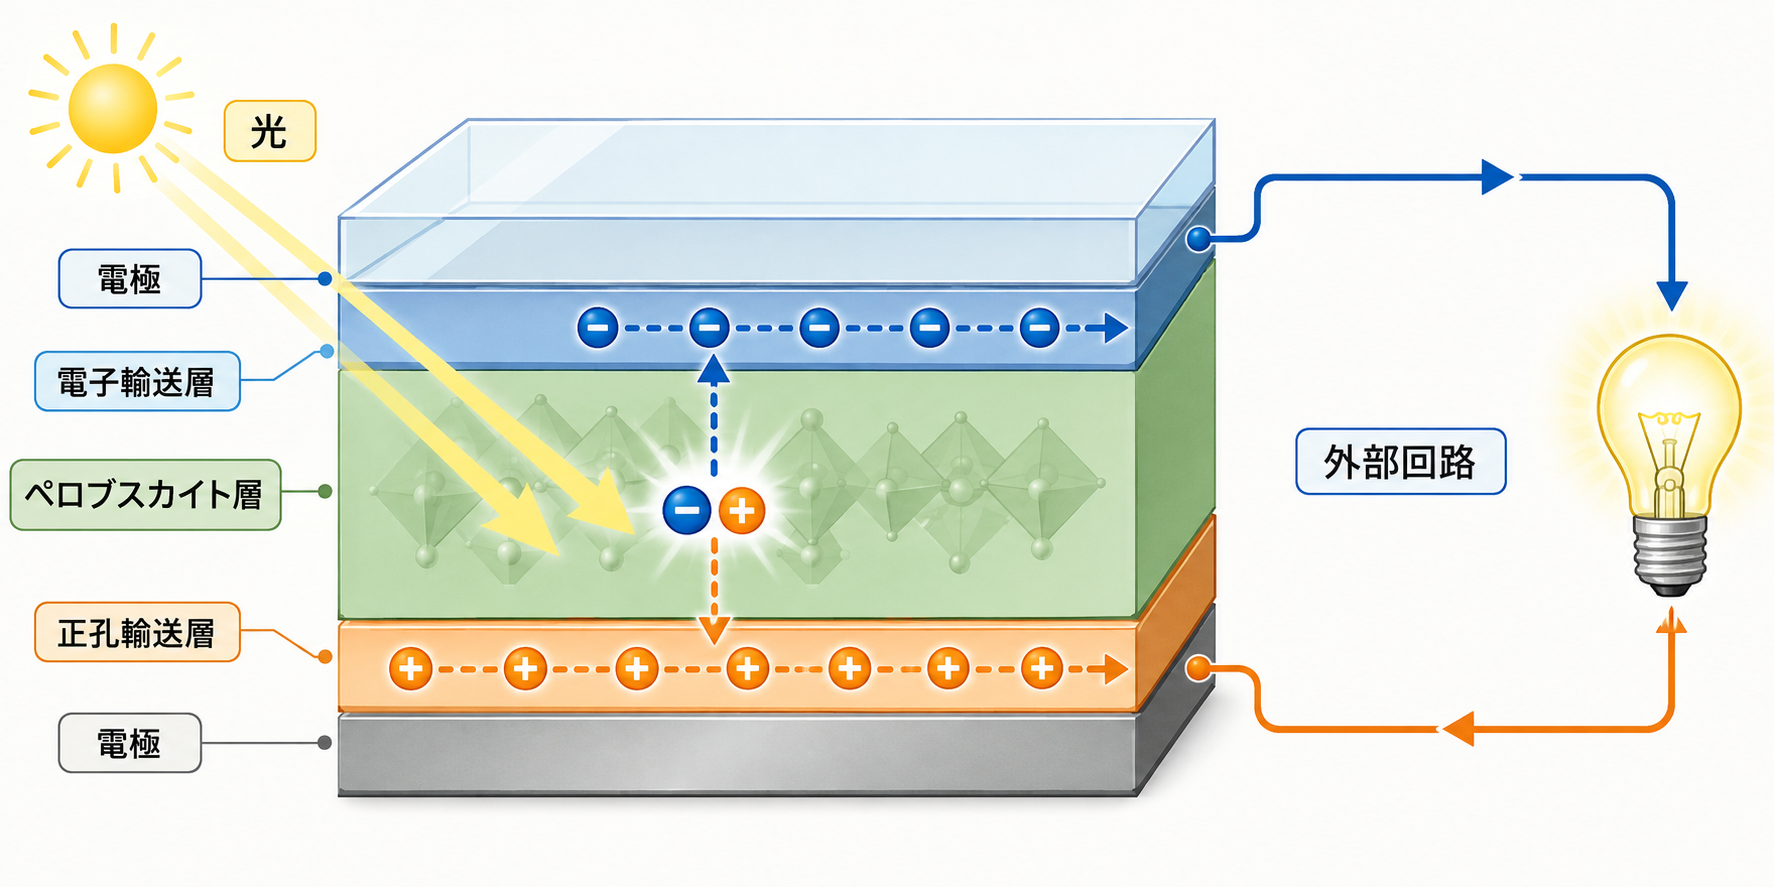
代表的なペロブスカイト太陽電池は、光を吸収するペロブスカイト層を電子輸送層と正孔輸送層で挟み、その外側に電極を配置した構造です。ペロブスカイト層に光が当たると、マイナスの電荷を持つ電子と、プラスの電荷として振る舞う正孔が発生します。電子は電子輸送層、正孔は正孔輸送層を通ってそれぞれの電極へ移動し、外部回路に電流が流れることで電力を取り出せます。
ペロブスカイト層を塗布や印刷によって形成できる点も特徴です。高純度シリコンの製造やウエハー加工などを必要とする結晶シリコン系太陽電池に比べ、低温かつ少ない工程で製造できる可能性があり、将来的な量産コストの低減が期待されています。
製造時には、ヨウ化鉛などを含む原料を溶液にしてフィルムやガラス基板へ塗布し、乾燥・結晶化させて薄いペロブスカイト層を形成します。ただし、製品化には輸送層や電極の形成、パターニング、封止なども必要です。
大面積へ均一に塗布する量産技術や品質管理には課題が残るものの、既存の塗工・印刷技術を応用できる可能性があり、素材・フィルム・製造装置など幅広い業種に参入機会があると考えられています。
シリコン系太陽電池との比較(発電効率・コスト・耐久性・設置条件)
事業参入や投資を検討するうえでは、既存のシリコン系太陽電池との違いを数値で押さえておくことが欠かせません。以下の表は、両者の代表的な違いをまとめたものです。
| 項目 | 結晶シリコン系太陽電池 | ペロブスカイト太陽電池(フィルム型) |
| 発電層の主要材料 | 結晶シリコン(ケイ素) | 鉛・ヨウ素などを含むハロゲン化物ペロブスカイト |
| 変換効率 | 実用モジュールで20%以上の製品が普及 | 国内大型フィルムモジュールの開発例で約15%。小面積セルではさらに高い効率を達成 |
| 製造工程 | シリコンの精製、結晶成長、ウエハー加工など高温・多工程 | 発電層を低温の塗布・印刷工程で形成可能。ただし量産・封止工程は開発途上 |
| 重量・厚さ | 重く硬い。一般的なモジュールは約10kg/㎡以上 | 約1kg/㎡、厚さ約1mmの開発例があり、軽量で曲げられる |
| 設置場所 | 住宅・工場の屋根、地上設置など。施工方法が確立 | 耐荷重の低い屋根、壁面、曲面など。設置・施工方法は確立途上 |
| 耐久性 | 20年以上の利用実績があり、長期保証も普及 | 先行するフィルム型で屋外耐久性10年相当の開発例。20年程度への向上が課題 |
| 発電コスト | 政府試算で10.9円/kWh(2023年) | 商用段階の標準価格は未確立。GI基金の目標は20円/kWh(2025年)、14円/kWh(2030年) |
重量・耐久性・コストなどの数値は、東京都のロードマップでも、フィルム型約1kg/㎡、現状の耐久性約10年、シリコン系20年以上と整理されています。ただし、ペロブスカイトのコストは実績値ではなく開発目標です。
ペロブスカイト太陽電池に取り組む国内外の有力企業
事業参入や提携先の検討にあたっては、各社の開発段階・強み・投資規模を横並びで把握することが重要です。ここでは国内外の有力企業を整理します。
国内の有力企業一覧(積水化学・カネカ・東芝・アイシン・エネコート・パナソニック)
国内では積水化学工業が最も先行しており、2026年3月にフィルム型ペロブスカイト太陽電池「SOLAFIL」の事業を正式に開始しました。2027年には堺市の新工場で100MWの量産ラインを稼働させ、2030年にはGW級の生産体制を目指しています。
| 企業名 | 2026年8月時点の開発段階 | 強み・主な成果 | 資金・公的支援/主な連携 |
| 積水化学工業/積水ソーラーフィルム | 2026年3月に事業化開始。2026年度は限定生産、2027年度に100MWラインを計画 | フィルム型、ロール・ツー・ロール製造、金属屋根向け設置仕様 | GX事業の補助対象経費約3,145億円、補助金交付上限約1,572.5億円。100MWライン等への投資総額は900億円 |
| カネカ | 2026年3月にタンデム型の屋外実証を開始。2028年度に製品販売予定 | 自社のヘテロ接合型結晶シリコンとペロブスカイトを積層。研究段階のタンデムで変換効率32.6% | NEDO・GI基金のタンデム型量産技術実証事業に採択 |
| 東芝 | フィルム型とタンデム型を開発・実証中。2025年に国内初とするタンデム型実証を実施 | 2端子ペロブスカイト/シリコンタンデムで31.3%の発電効率 | 京セラなどとNEDO事業に採択。2029年度までに大型モジュール30%以上、耐久性20年以上を目標 |
| アイシン | 大林組と2025年6月から屋外実証を実施 | 薄ガラスを使った独自のフィルム構造、交換しやすい施工方法 | NEDO助成事業の成果を活用。大林組と施工・発電量を共同検証 |
| エネコートテクノロジーズ | 建物・寒冷地などで実証。車載・宇宙・定置型へ開発を展開 | 京都大学発。トヨタとの4端タンデムセルで30%を超える変換効率 | 2025年2月時点の累計資金調達額約87億円。2026年3月にJAXA宇宙戦略基金へ採択 |
| パナソニックHD | ガラス建材一体型の実証・量産技術開発段階 | 804cm²モジュールで18.1%。ガラス型、インクジェット塗布、透過性 | 2025年11月からNEDO・GI基金事業を開始。AGC、環境エンジニアリング会社などと連携 |
国内では、フィルム型・ガラス型・タンデム型の各分野で、企業がそれぞれの強みを生かして実用化を進めています。今後は、量産体制の構築や耐久性の向上、コスト低減が各社の競争力を左右するでしょう。
海外の有力企業一覧(中国GCL、英Oxford PV、ポーランドSaule)
海外では、中国企業がGW級の生産設備を相次いで稼働させる一方、欧州企業はタンデム型や室内用途など、独自技術を生かした事業化を進めています。
GCLオプトエレクトロニクス(中国)
GCLオプトエレクトロニクスは、2025年6月に昆山市で公称年産能力1GWの生産ラインを稼働させ、同年10月には同ラインからフルサイズのペロブスカイト太陽電池モジュールを搬出しました。単接合型に加え、高い変換効率を狙えるペロブスカイト・シリコンタンデム型の量産開発にも力を入れています。
Oxford PV(英国)
Oxford PVは、ペロブスカイト・シリコンタンデム型の実用化で先行する企業です。2024年には、ドイツのパイロットラインで製造した変換効率24.5%の商用モジュールを米国顧客へ初出荷しました。同じ設置面積からより多くの電力を生み出せる高効率技術を強みとしています。
Saule Technologies(ポーランド)
Saule Technologiesは、インクジェット印刷で製造する薄型・軽量のペロブスカイト太陽電池を開発し、電子棚札など室内光を利用する用途を早期に打ち出した企業です。一方、2025年以降は資金難や事業再建が報じられているため、現在の開発・生産状況を評価する際には注意が必要です。
業種別に見る企業の取り組み事例とビジネスモデル
ペロブスカイト太陽電池の関連市場には、太陽電池を製造する企業だけでなく、素材・部材、施工、用途開発、金融サービスなど幅広い企業が参入しています。
ここでは、代表的な5事例を事業モデル・取り組み・成果・参入条件の観点から整理します。
製造メーカーの取り組み事例
積水化学工業は、子会社の積水ソーラーフィルムを通じて、フィルム型ペロブスカイト太陽電池「SOLAFIL」の製品設計・製造・販売を手がけています。2026年3月に事業を開始し、2027年度には100MW規模の生産ラインを立ち上げる計画です。
100MWラインに向けた投資総額は900億円で、シャープ堺工場の建物や電源・冷却設備を取得して新たな製造設備を導入しています。製造分野への本格参入には、量産設備に加えて、歩留まりの改善や品質管理、長期保証を実現する体制が求められます。
素材・部材メーカーの取り組み事例
コニカミノルタは、ペロブスカイト太陽電池の耐久性向上に寄与するバリアフィルムの事業化を進めています。太陽電池内部への水分や酸素の侵入を抑えるバリアフィルムは、フィルム型の長寿命化を左右する重要部材です。
素材・部材分野では、バリアフィルムのほか、発電層の前駆体、電荷輸送材料、透明電極、封止材などにも供給機会があります。ただし、既存のフィルム技術を保有しているだけでは十分ではなく、高い防湿性や光透過性、耐久性を量産時にも維持できることが参入条件となります。
施工・インフラ企業の取り組み事例
大林組とアイシンは、ペロブスカイト太陽電池を容易に交換できる「ファスナー取り外し式工法」の実証を進めています。設置方法の工夫により、一般的な平板設置と比べて、同一面積当たりの年間発電量を20%以上増やせると試算しています。
施工企業には、軽量・柔軟という特性を生かし、従来の太陽電池を設置しにくかった屋根や壁面へ導入する機会があります。一方で、建築物への施工には耐風圧、防水、電気設備、火災安全性、交換・保守方法などの検証が必要です。太陽電池メーカーや建材メーカーとの協業が、現実的な参入方法となるでしょう。
リース・PPA型モデルの可能性
三菱HCキャピタル、エネコートテクノロジーズ、北海道電力は、積雪寒冷地におけるペロブスカイト太陽電池の耐久性を検証する共同実証を実施しています。三菱HCキャピタルは既存事業としてコーポレートPPAなどを展開しており、実証で得た知見を今後の再生可能エネルギー事業に活用する方針です。
ただし、ペロブスカイト太陽電池を使用したPPAやリースが、すでに一般的な商用サービスとして確立しているわけではありません。長期の発電実績や製品保証、交換費用、保険、保守体制が整えば、設備を第三者が保有するオンサイトPPAやリースへ発展する可能性があります。
ペロブスカイト太陽電池の実用化・市場流通はいつ頃?
投資や参入のタイミングを判断するには、事業化、量産体制の整備、本格普及を分けて時系列で把握することが重要です。
実用化・量産化の時系列ロードマップ(2026〜2040年)
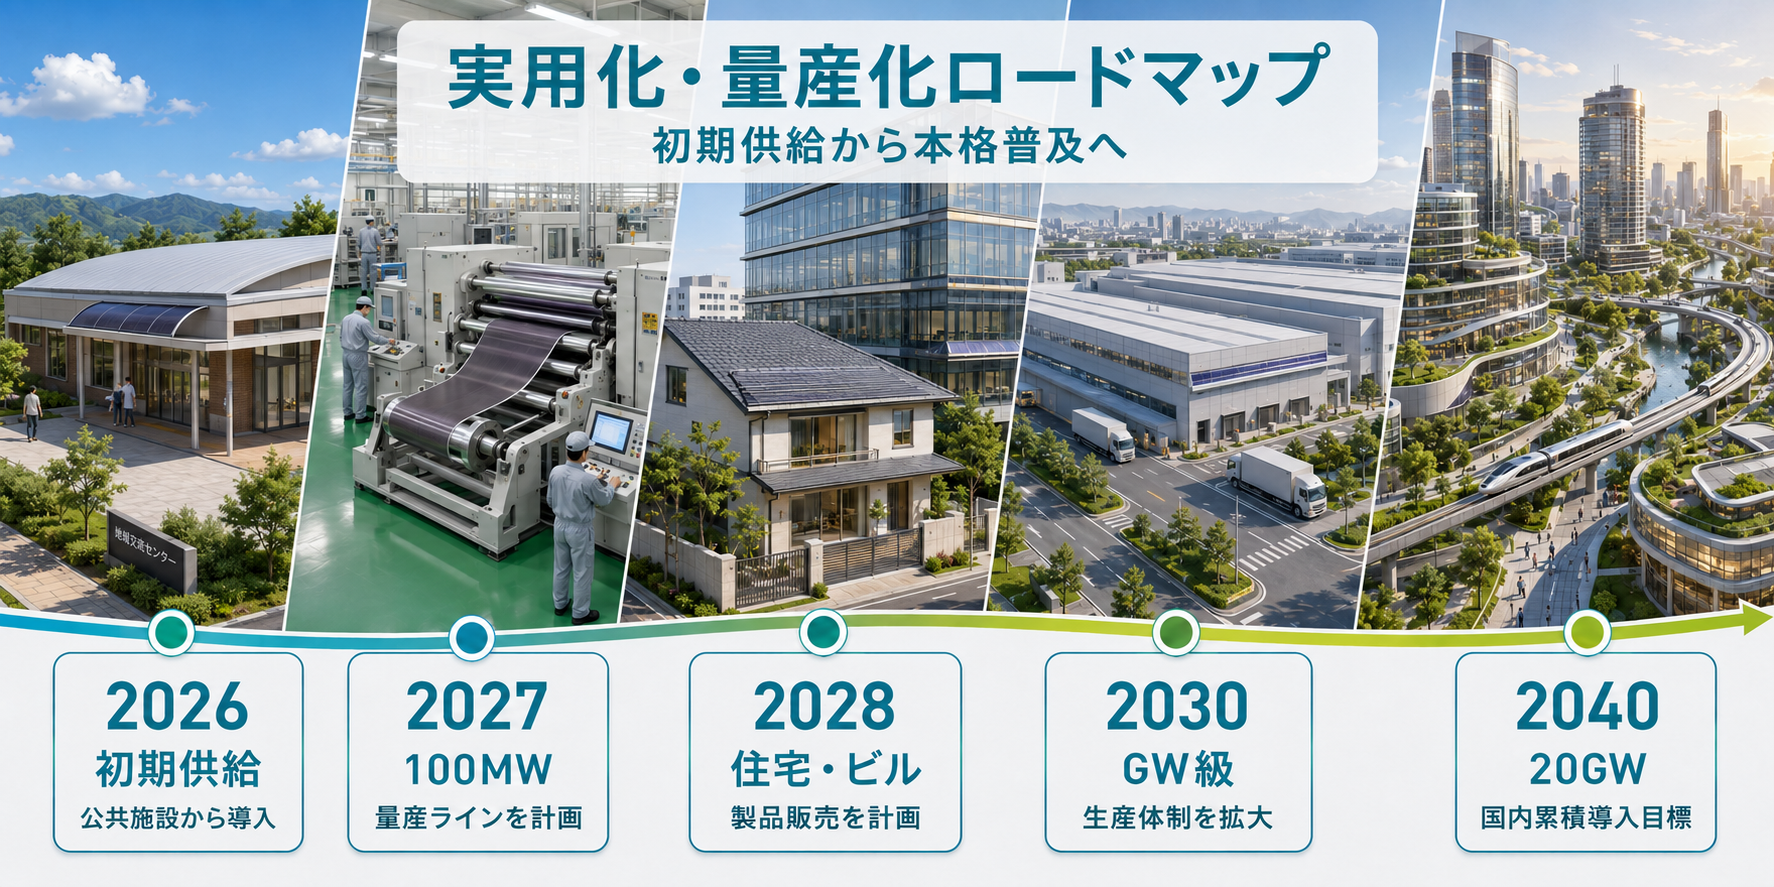
2026年は、国内でペロブスカイト太陽電池の事業化と初期供給が始まった年と位置づけられます。積水化学は2026年3月にフィルム型ペロブスカイト太陽電池「SOLAFIL」の事業を開始しましたが、2026年度の生産量は限定的です。
| 時期 | 主な動き |
| 2026年度 | 積水化学が限定的な製品供給を開始。自治体・公共関連事業への導入が中心 |
| 2027年度 | 積水化学が100MW規模の生産ラインを立ち上げる計画 |
| 2028年度 | カネカが住宅・ビル向けタンデム型製品の販売を開始する計画 |
| 2030年度 | 積水化学がGW級の生産体制を目指す。単接合型は発電コスト14円/kWh以下、タンデム型は住宅用12円/kWh以下がNEDO事業の目標 |
| 2040年 | 政府が国内累計約20GWの導入を目標とする。富士経済は世界市場約3兆9,480億円を予測 |
2026年度には、NEDOが量産技術開発とフィールド実証を行う事業を追加公募し、同年8月に海外実証にも取り組む企業1社を採択しました。したがって、「公募する方針」ではなく、「公募・採択が実施された」とするのが最新情報です。
当面は、自治体や公共施設、工場・倉庫など法人向けの導入が中心になると考えられます。ただし、一般家庭向け製品の全国的な流通時期は確定していません。カネカは住宅・ビル向けのタンデム型ペロブスカイト太陽電池について、2028年度の製品販売開始を計画しています。
市場規模の見通しと投資判断のポイント
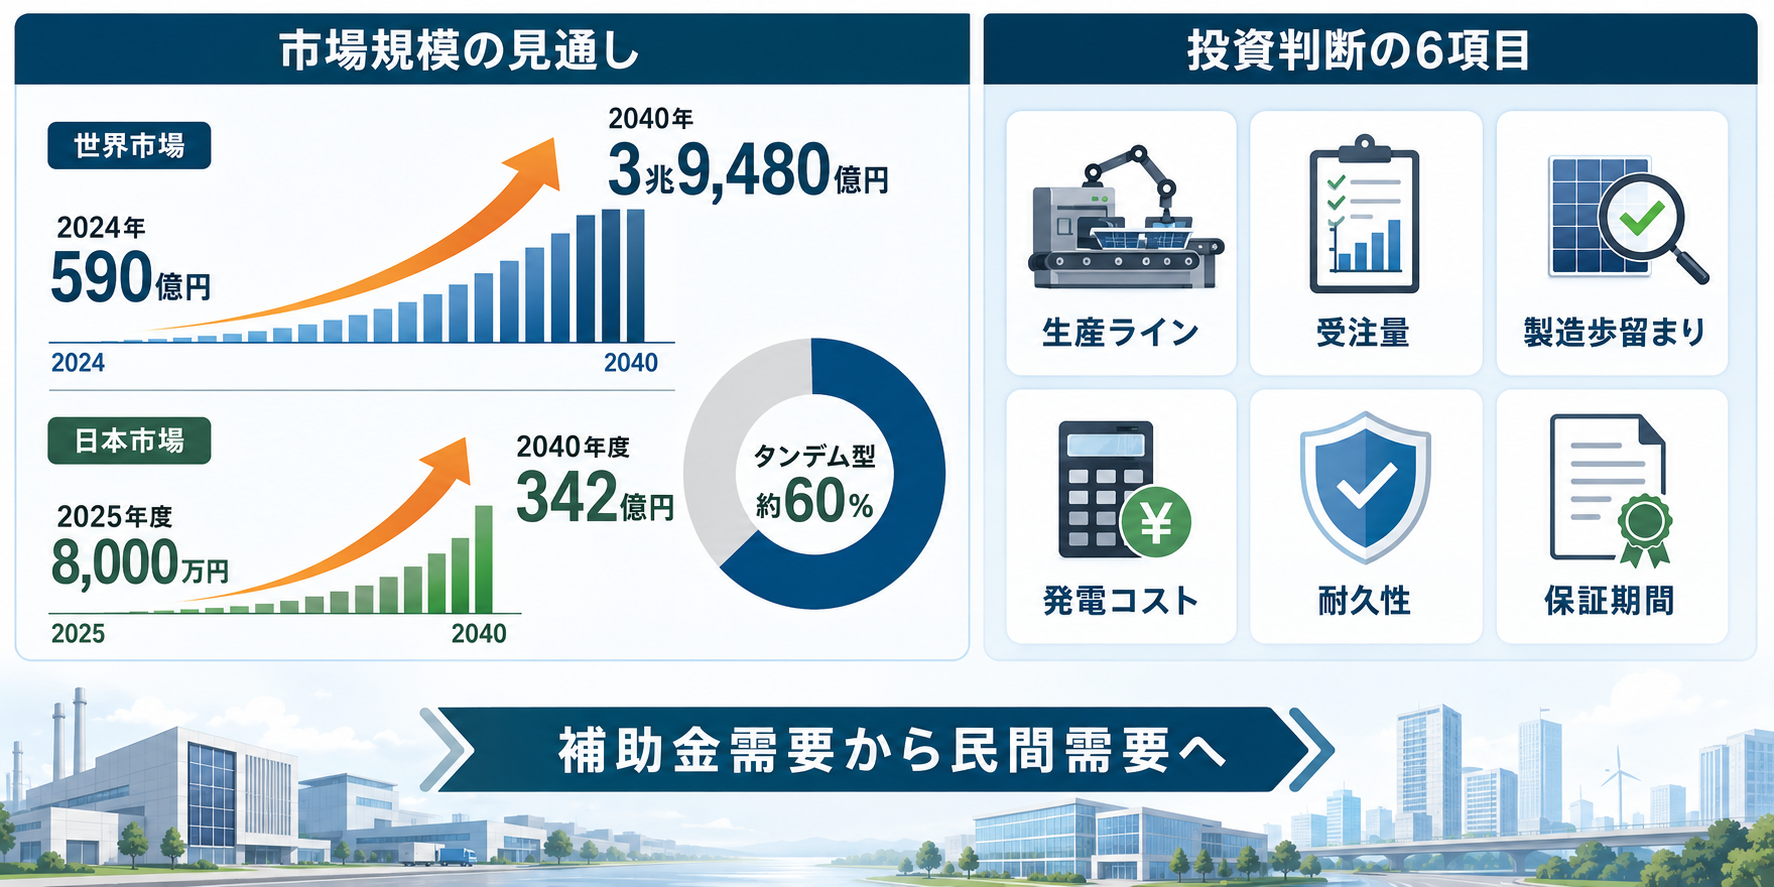
富士経済によると、世界市場は2024年の590億円から2040年には3兆9,480億円へ拡大する予測です。日本市場も、2025年度の8,000万円から2040年度には342億円に達すると見込まれています。
同調査では、タンデム型が2040年に世界市場の約6割を占める見通しです。ただし、発電効率を重視する住宅屋根や発電事業ではタンデム型、軽量性・柔軟性を生かす壁面や低耐荷重屋根ではフィルム型が有力であり、単純に置き換わるとは限りません。
投資判断では、生産ラインの稼働時期や受注量、製造歩留まり、発電コスト、耐久性、保証期間を確認する必要があります。補助金による初期需要から、民間需要だけで採算を確保できる段階へ移行できるかが、市場拡大を見極めるポイントです。
日本企業の競争力と政府支援策|中国との競争構造を踏まえて
国内市場への参入可能性を評価する際は、特許だけでなく、量産能力やコスト、耐久性、政府支援への依存度まで確認する必要があります。
特許・量産動向に見る日本と中国の競争構造
特許庁が2025年に公表した調査では、2009~2022年の国際展開発明に占める日本勢の割合は30.3%で、国・地域別の首位でした。
一方、2026年5月の報道では、2か国以上で権利化が図られ、2025年末時点で有効な特許出願の累計で中国が日本を上回ったとされています。中国はガラス型を中心に量産化で先行する一方、日本は軽量・柔軟なフィルム型の大型化や耐久性に強みを持ちます。
今後は特許数だけでなく、量産歩留まり、製造コスト、長期保証まで含めた競争力の比較が必要です。
経済産業省・環境省の支援策と国内市場の成長見通し
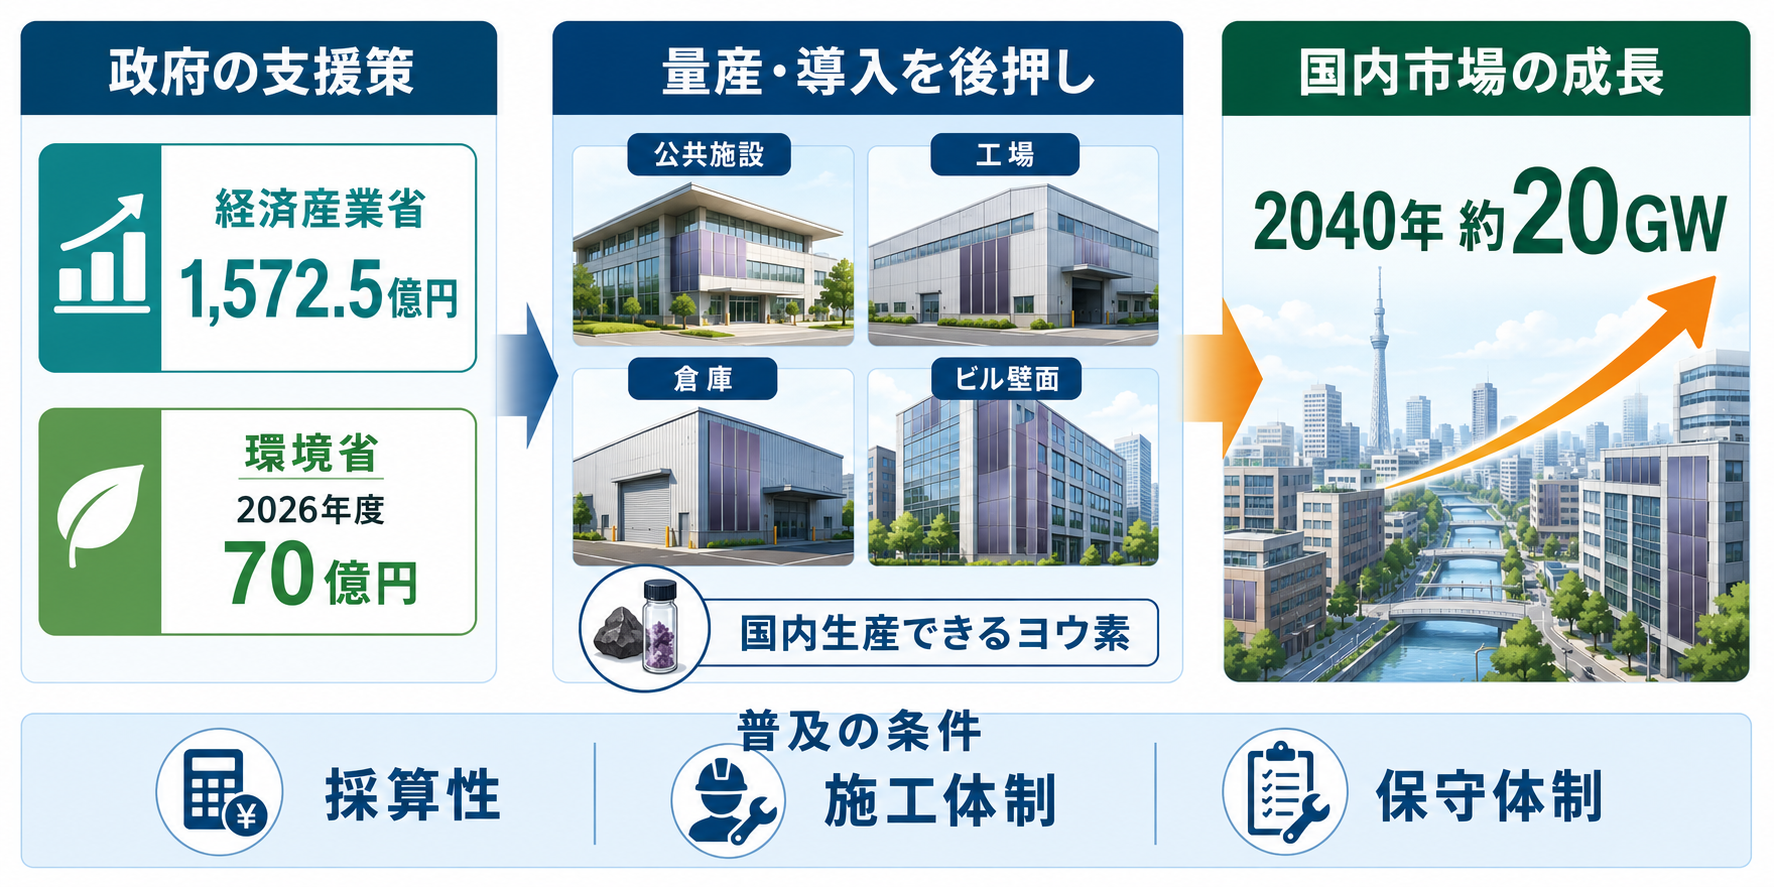
経済産業省は、積水化学工業による1GW級の供給体制構築に対し、補助対象経費3,145億円のうち1,572.5億円を支援します。環境省も2026年度に70億円を計上し、自治体や企業によるフィルム型・建材一体型製品の導入を支援しています。
政府は2040年までに約20GWを導入する目標を掲げており、今後は公共施設や工場、倉庫、ビル壁面などから市場が拡大する見通しです。
主要原材料のヨウ素を国内生産できる点も強みですが、補助金終了後の採算性や施工・保守体制の整備が普及の条件となります。
有力企業の動向を押さえて事業機会を掴む
ペロブスカイト太陽電池は、2026年の積水化学による事業化を皮切りに、実用化フェーズへと本格的に移行しています。国内外の有力企業は開発段階や強みが大きく異なり、製造・素材・施工・スタートアップといった業種によっても参入条件や必要な投資規模は変わってきます。
中国勢の量産スピードという脅威がある一方で、日本企業には技術力とヨウ素調達力という強みが残されています。市場動向を継続的に追いながら、自社の参入タイミングを見極めていくことが重要です。
太陽光発電の導入や関連企業との提携を検討されている方は、詳しくはそらトクのコラム一覧をご確認ください。
参照:次世代型太陽電池の導入拡大及び産業競争力強化に向けた官民協議会 次世代型太陽電池戦略|経済産業省
【令和6年度分野別特許出願技術動向調査結果】 「ペロブスカイト太陽電池関連技術」等において日本が強みを有していることが示唆されました|特許庁
ペロブスカイト太陽電池の世界市場を調査|Fuji Keizai Group


あなたに最適な販売施工会社が
見つかります
取れる

販売施工会社を見つけられる